|
DBS ให้น้ำหนักลงทุนกลุ่มพลังงานและปิโตรเคมี Neutral มองต้นน้ำเสียแรงส่งระยะสั้นตามราคาน้ำมัน ขณะที่ค่าการกลั่น-ส่วนต่างปิโตรเคมีฟื้นตัว โรงไฟฟ้าได้ปัจจัยบวกจาก LNG และค้าปลีกน้ำมันรับมาร์จิ้นดีเซลเพิ่มขึ้น พร้อมชู 8 หุ้นเด่น
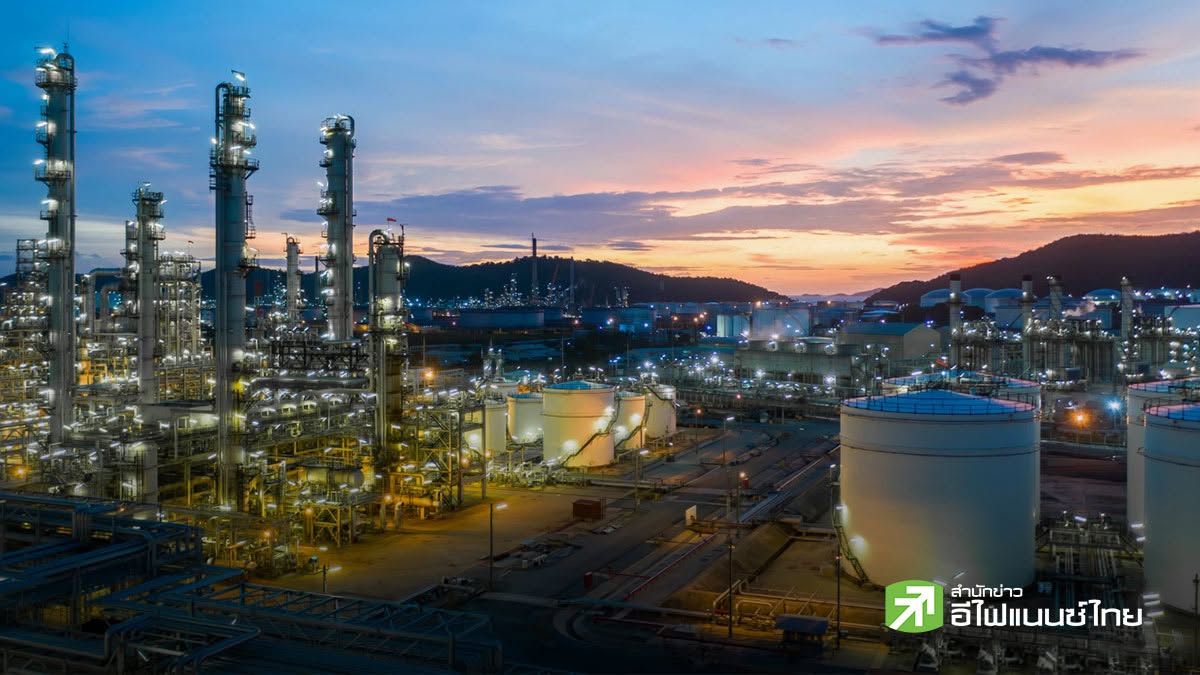
บริษัทหลักทรัพย์ ดีบีเอส วิคเคอร์ส (ประเทศไทย) จำกัด เปิดเผยผ่านบทวิเคราะห์ว่า หุ้นกลุ่มพลังงานและปิโตรเคมี ยังคงให้น้ำหนักการลงทุน Neutral โดยมองทั้ง 5 กลุ่มธุรกิจมีปัจจัยขับเคลื่อนแตกต่างกัน ทั้งกลุ่มต้นน้ำ โรงกลั่น ปิโตรเคมี โรงไฟฟ้า และค้าปลีกน้ำมัน โดยกลุ่มต้นน้ำเผชิญแรงกดดันระยะสั้นจากราคาน้ำมันที่ปรับตัวลง ขณะที่โรงกลั่นและปิโตรเคมีได้แรงหนุนจากมาร์จิ้นที่ฟื้นตัว ส่วนโรงไฟฟ้าได้ปัจจัยบวกจากราคา LNG ที่ลดลง และค้าปลีกน้ำมันได้ประโยชน์จากมาร์จิ้นดีเซลที่เพิ่มขึ้น โดยมีรายละเอียดและคำแนะนำแต่ละกลุ่มดังนี้
(-) กลุ่มต้นน้ำ (PTTEP, PTT): สูญเสียแรงส่งในระยะสั้น แต่ไม่ใช่การสูญเสียแรงสนับสนุนด้านกําไร การ ลดลงของราคาน้ำมันดูไบ 11.84 ดอลลาร์สหรัฐ มาอยู่ที่ 113.06 ดอลลาร์สหรัฐต่อบาร์เรล ได้ดึงเอาส่วนพรีเมียมจาก ความเสี่ยงทางภูมิรัฐศาสตร์ออกไปบางส่วน แต่ราคายังคงอยู่สูงกว่าค่าเฉลี่ยของปี 2025 ที่ประมาณ 70 ดอลลาร์ สหรัฐต่อบาร์เรลอย่างมาก ส่งผลให้ราคาขายจริงใน ไตรมาส 3/69 ยังเพิ่มขึ้น YoY และสูงกว่าที่บริษัทได้ ตั้งเป้าหมายไว้ ทิศทางจากนี้ไปขึ้นอยู่กับว่าความเสี่ยงด้านอุปทานในตะวันออกกลางจะกลับมาทวีความรุนแรงขึ้น อีกหรือไม่....หุ้นเด่นในกลุ่มนี้เป็น PTTEP
(+) กลุ่มโรงกลั่น (BCP, IRPC, PTTGC, SPRC, TOP): ค่าการกลั่นสิงคโปร์ (Singapore GRM) ฟื้นตัวขึ้น 3.17 ดอลลาร์สหรัฐ มาอยู่ที่ -1.44 ดอลลาร์สหรัฐต่อบาร์เรล เนื่องจากราคาน้ำมันดิบที่ถูกลง วิ่งแซงหน้าส่วนต่าง ราคาน้ำมันสําเร็จรูป (cracks) ที่อ่อนแอลง โดยได้รับแรงหนุนจากการพุ่งขึ้น 9.04 ดอลลาร์สหรัฐของส่วนต่างราคา น้ำมันเบนซิน 95 (ULG95 crack) ไปอยู่ที่ 33.28 ดอลลาร์สหรัฐ และการกลับมาของส่วนต่างราคาน้ํามันดิบ Brent- Dubai เกรด Sour discount ที่ +7.59 ดอลลาร์สหรัฐ คาดว่าถ้าราคาน้ํามันดิบนิ่งอีก 1 ถึง 2 สัปดาห์จะช่วยให้ ค่าการกลั่น (GRM) กลับเข้าสู่แดนบวก โดยโรงกลั่นที่มีความซับซ้อนและเน้นสัดส่วนน้ํามันกลั่นกลาง (distillate- weighted) จะอยู่ในตําแหน่งที่ดีที่สุด....หุ้นเด่นเป็น BCP, SPRC
(+) กลุ่มปิโตรเคมี (IRPC, IVL, PTTGC, SCC, TOP): ส่วนต่างราคา (margin) เพิ่มขึ้นในวงกว้าง การลดลง ของราคาแนฟทา 33 ดอลลาร์สหรัฐต่อตัน ช่วยหนุนราคาผลิตภัณฑ์กลุ่มโอเลฟินส์ (HDPE +33 ดอลลาร์สหรัฐ, PP +41 ดอลลาร์สหรัฐ), กลุ่มอะโรเมติกส์ (PX +41 ดอลลาร์สหรัฐ, BZ +40 ดอลลาร์สหรัฐ) และ PVC (+20 ดอลลาร์ สหรัฐ) ขณะที่ราคาโพลีเอสเตอร์ (PET -21 ดอลลาร์สหรัฐ) ซึ่งเป็นเพียงกลุ่มเดียวที่ล้าหลัง ปัจจัยผันผวน คือ ราคาแนฟทาที่ลดลงนี้จะยังคงอยู่ได้หรือไม่เมื่อเทียบกับอุปสงค์ปลายน้ำในไตรมาส 4/69 ที่ยังไม่แน่นอน....หุ้นเด่นเป็น PTTGC, SCC
(+/-) กลุ่มโรงไฟฟ้า (BGRIM, GPSC, GULF): ดีขึ้นในช่วงสั้น โดยราคาก๊าซ JKM (แก๊สธรรมชาติเหลว เอเชีย) อ่อนลง -1.80 ดอลลาร์สหรัฐ มาอยู่ที่ประมาณ 26 ดอลลาร์สหรัฐต่อล้านบีทียู (mmbtu) ให้การผ่อนคลาย เล็กน้อยต่อความเสี่ยงจากราคา LNG ตลาดจร (Spot LNG) แต่ราคาซื้อขายยังคงสูงเป็นประมาณสองเท่าของระดับ ปีที่แล้วในช่วงก่อนเข้าสู่ฤดูหนาว ขณะที่ค่า Ft ใน ไตรมาส 4/69 ลดลง ทําให้ค่าไฟฟ้าเฉลี่ยอ่อนลงเป็น 3.88 บาท/หน่วย ซึ่ง เป็นไปตามนโยบายรัฐบาล ที่ต้องการช่วยเหลือประชาชน....หุ้นเด่นเป็น GULF, GPSC
(+) กลุ่มค้าปลีกน้ำมัน (OR, PTG): มาร์จิ้นน้ำมันดีเซลช่วยหนุนกําไรต่อลิตร การขึ้นราคาขายปลีกหน้าปั๊มเมื่อ วันที่ 24 กันยายน 2026 ผลักดันให้มาร์จิ้นของน้ำมันไฮดีเซล B7 เพิ่มขึ้น 0.71 บาท มาอยู่ที่ 2.00 บาทต่อลิตร ขณะที่ แก๊สโซฮอล์ 95 ยังคงทรงตัวอยู่ในระดับที่ดีที่ 3.35 บาทต่อลิตร เนื่องจากน้ำมันดีเซลเป็นสัดส่วนหลักในยอดขาย จึง เป็นการเพิ่มขึ้นของ EBITDA ต่อลิตรโดยตรง ปัจจัยกดดัน คือ เงินกองทุนน้ำมัน ซึ่งการขาดดุลขยายกว้างขึ้น -5.2 พันล้านบาท แบบสัปดาห์ต่อสัปดาห์ (w/w) ไปอยู่ที่ -92.3 พันล้านบาท ส่งผลให้มาร์จิ้นการตลาดมีความเสี่ยงหาก ราคาน้ำมันดิบเร่งตัวขึ้นอีกครั้ง....หุ้นเด่นของเราคือ PTG
|