| คาดกำไร 3Q69 เติบโตต่อเนื่อง YoY ขณะที่เราปรับเพิ่มประมาณการและคาดกำไรปี 69 เติบโต 27%YoYงวด 2Q69 มีกำไร 104 ลบ. +32%YoY +5%QoQ เติบโตทำ New High
คาดแนวโน้ม 3Q69 มีโอกาสเติบโตต่อเนื่อง YoY แต่อ่อนตัวลง QoQ ตามปัจจัยฤดูกาล
เพิ่งเข้าลงทุน 2 ธุรกิจใหม่ช่วยต่อยอด New-S-Curve
ปรับประมาณการกำไรปี 69 เพิ่มขึ้น 4% สู่ 378 ลบ. +27%YoY
คงคำแนะนำ “ซื้อเมื่ออ่อนตัว” ปรับราคาเหมาะสมเพิ่มขึ้นสู่ 6.85 บาท
Investment Highlightงวด 2Q69 มีกำไร 104 ลบ. +32%YoY +5%QoQ เติบโตทำ New High
งวด 2Q69 มีกำไร 104 ลบ. +32%YoY +5%QoQ เติบโตทำ New High รายไตรมาส โดยมีรายได้ 683 ลบ. +18%YoY +7%QoQ จากยอดขายที่เพิ่มขึ้นตามจำนวนสาขาของ 7-Eleven และร้านกาแฟพันธุ์ไทยที่ขยายใหม่เพิ่มขึ้นต่อเนื่อง รวมทั้งความนิยมของผลิตภัณฑ์กลุ่มชาไทยและชาเขียวที่ได้กระแสตอบรับดีต่อเนื่อง ขณะเดียวกันช่วงไตรมาส 2 เป็นฤดูร้อน ทำให้บริโภคเครื่องดื่มมากกว่าปกติ ขณะที่ %GPM อ่อนลงเล็กน้อยสู่ 31.9% (2Q68 = 32.0%, 1Q69 = 32.1%) จากต้นทุนวัตถุดิบที่ทรงตัวสูง ประกอบกับราคาน้ำมันที่เร่งขึ้นกระทบต่อต้นทุนบรรจุภัณฑ์และค่าขนส่ง อย่างไรก็ตาม %SG&A อยู่ที่ระดับ 12.9% (2Q68 = 14.9%, 1Q69 = 12.7%) ลดลง YoY จากการควบคุมค่าใช้จ่ายอย่างมีประสิทธิภาพ แต่เพิ่มขึ้นเล็กน้อย QoQ จากค่าที่ปรึกษาในการลงทุนธุรกิจใหม่ ทั้งนี้ 1H69 มีกำไร 204 ลบ. +34%YoY และคิดเป็น 56% ของประมาณการกำไรปี 69 เดิมที่ 364 ลบ. +22%YoY
คาดแนวโน้ม 3Q69 มีโอกาสเติบโตต่อเนื่อง YoY แต่อ่อนตัวลง QoQ ตามปัจจัยฤดูกาลเราคาดแนวโน้มผลประกอบการ 3Q69 มีโอกาสเติบโตต่อเนื่อง YoY ตามจำนวนการขยายสาขาของร้าน 7-Eleven และร้านกาแฟพันธุ์ไทย ตลอดจนทิศทางการเติบโตของยอดขายต่อสาขา (SSSG) ของกลุ่มร้านดังกล่าวเริ่มพลิกกลับมาเป็นบวกตั้งแต่ 2Q69 จากกำลังซื้อภาพรวมที่ฟื้นตัวตามมาตรการกระตุ้นเศรษฐกิจของภาครัฐ ควบคู่กับการออกโปรโมชัน และเครื่องดื่มเมนูใหม่ๆ อย่างไรก็ตาม คาดผลประกอบการจะหดตัวลงเล็กน้อย QoQ หลังผ่านพ้น High Season ที่เป็นฤดูร้อนเข้าสู่ฤดูฝน
เพิ่งเข้าลงทุน 2 ธุรกิจใหม่ช่วยต่อยอด New-S-Curve
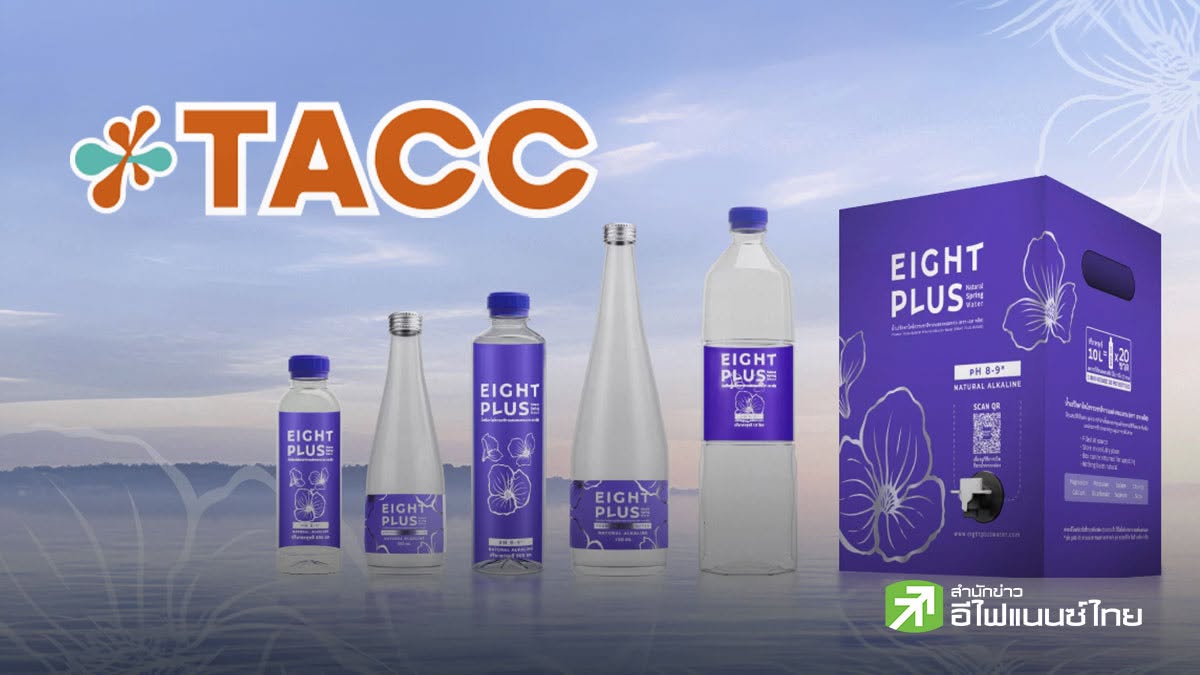
เมื่อช่วงเดือน ส.ค. ที่ผ่านมา บริษัทได้เข้าลงทุน 2 ธุรกิจใหม่ คือ 1) ลงทุนใน บริษัท เบทเทอร์บีมฟู้ด จำกัด (Betterbeam Food) หรือแบรนด์ชาไทย “ฉันจะกินชาเย็นทุกวัน” ในสัดส่วนการถือหุ้น 30% รวมมูลค่า 45 ล้านบาท ปัจจุบันมี 27 สาขา ยอดขายราว 100 ลบ.ต่อปี ซึ่งบริษัทสามารถรับรู้ส่วนแบ่งกำไรได้ทันที และในปีนี้มีแผนขยายสู่ทั้งหมด 50 สาขา และ 2) จัดตั้งบริษัทย่อย บริษัท ทีเอซีซี พลัส จำกัด โดยบริษัทฯ ถือหุ้น 80% เพื่อลงทุนใน สิทธิในเครื่องหมายการค้าน้ำดื่มและเครื่องดื่ม แบรนด์ “EIGHT PLUS” ซึ่งเป็นผลิตภัณฑ์น้ำด่าง ซึ่งคาดจะเริ่มรับรู้รายได้ในช่วง 4Q69
ความเห็น เรามีมุมมองบวกต่อการเข้าลงทุนในธุรกิจใหม่ ที่บริษัทยังสามารถใช้ทรัพยากร องค์ความรู้ และประสบการณ์จากธุรกิจเดิมในการต่อยอด เพื่อให้เกิดประสิทธิภาพการทำงานที่ดีขึ้น ตลอดจนกลุ่มเครื่องดื่มดังกล่าวยังอยู่ในกระแสนิยมของผู้บริโภคและมีขนาดตลาดที่ใหญ่
ปรับประมาณการกำไรปี 69 เพิ่มขึ้น 4% สู่ 378 ลบ. +27%YoYเราปรับประมาณการรายได้และกำไรสุทธิปี 69 เพิ่มขึ้น 4% สู่ 2,736 ลบ. +14%YoY และ 378 ลบ. +27%YoY ตามลำดับ หลังจากกำไร 1H69 คิดเป็น 56% ของประมาณการเดิม โดยเราคาดรายได้ 2H69 มีโอกาสเติบโตต่อเนื่องทั้ง HoH และ YoY จากการขยายสาขาของร้าน 7-Eleven และร้านกาแฟพันธุ์ไทย ควบคู่ไปกับการเปิดตัวผลิตภัณฑ์รสชาติใหม่ๆ ขณะที่ แนวโน้ม %GPM ทั้งปี 69 เรายังคงคาดการณ์ระดับเดิมที่ 32% แม้ต้นทุนวัตถุดิบบางรายการปรับเพิ่มขึ้น แต่บริษัทได้ล็อกราคาวัตถุดิบไว้ล่วงหน้าราว 6 เดือน หรือครอบคลุมตลอดจนช่วงที่เหลือของปี 69 อย่างไรก็ตาม เราคาดการณ์แนวโน้ม %SG&A ที่ระดับ 15% สูงกว่าช่วง 1H69 ซึ่งอยู่ที่ระดับ 12.8% เนื่องจากช่วง 2H69 มีการจัดกิจกรรมการตลาดกับคู่ค้า ตลอดจนการโปรโมตผลิตภัณฑ์ของธุรกิจที่เพิ่งเข้าลงทุนใหม่ ส่งผลให้คาดกำไร 2H69 มีโอกาสอ่อนตัวลงเล็กน้อยจากช่วง 1H69
คงคำแนะนำ “ซื้อเมื่ออ่อนตัว” ปรับราคาเหมาะสมเพิ่มขึ้นสู่ 6.85 บาทเราปรับราคาเหมาะสม TACC ปี 69 เพิ่มขึ้นสู่ 6.85 บาท โดยยังคง Prospective PER ที่ระดับเดิม 11x ณ ระดับ -1SD ของค่าเฉลี่ยย้อนหลัง 5 ปี แต่ ปรับคาดการณ์กำไรสุทธิต่อหุ้นปี 69 เพิ่มขึ้นสู่ 0.62 บาท/หุ้น จากเดิม 0.60 บาท/หุ้น คำนวณเป็นราคาเหมาะสมใหม่ที่ 6.85 บาท (จากเดิม 6.60 บาท) อย่างไรก็ตาม ราคาเหมาะสมยังคงมี Upside เหลือเพียง 5% จึงคงคำแนะนำ “ซื้อเมื่ออ่อนตัว”
Catalyst ระยะสั้น 1) การจำหน่ายหุ้นที่ซื้อคืนจำนวน 8 ล้านหุ้น เกือบทั้งหมดจะถูกเสนอขายให้กับกรรมการหรือพนักงานของบริษัท และจำนวนหุ้นดังกล่าวถูกห้ามซื้อขายเป็นระยะเวลา 6 เดือน ช่วยลดความเสี่ยงจากการถูกเทขายในกระดาน และ 2) แผนการย้ายเข้าเทรดในกระดาน SET (จากเดิม mai) ช่วยเพิ่มโอกาสการเข้าถึงเม็ดเงินของกองทุนหรือสถาบันการเงิน อย่างไรก็ตาม บริษัทอาจพิจารณาชะลอการจ่ายเงินปันผลออกไปหลังจากกระบวนการย้ายเข้าสู่กระดาน SET แล้วเสร็จ เพราะหนึ่งในเงื่อนไขจำเป็น คือ ต้องมีส่วนของผู้ถือหุ้นมากกว่า 800 ลบ. ซึ่ง ณ ปลาย 2Q69 มีส่วนผู้ถือหุ้นที่ 858 ลบ. โดยปกติบริษัทจ่ายเงินปันผลปีละ 2 ครั้ง ซึ่งเดิมปี 69 เราคาดจ่ายราว 250-270 ลบ. โดย 1H69 จ่ายไปแล้ว 126 ลบ. ดังนั้นส่วนที่เหลืออีกราว 120-140 ลบ. จึงถูกชะลอออกไป
Analyst: Salakbun Wongakaradeth, IAA, CISA
02-687-7287
Salakbun@globlex.co.th
|